Bảo hiểm xe máy bắt buộc là tờ giấy rất nhiều người mua cho có, cất vào cốp rồi quên. Vấn đề nằm ở chỗ phần lớn người mua hiểu sai nó bảo vệ ai, nên đến lúc va chạm thật mới ngã ngửa. Bài này nói rõ nó chi trả cho ai, không chi trả cho ai, cần làm gì khi có sự cố và mua ở đâu để tờ giấy đó thực sự có giá trị.
Hiểu sai lớn nhất: loại bắt buộc không đền cho chiếc xe của bạn
Bảo hiểm xe máy bắt buộc là bảo hiểm trách nhiệm dân sự của chủ xe đối với người thứ ba. Khi bạn gây ra tai nạn làm người khác bị thương hoặc làm hư hỏng tài sản của họ, phần bồi thường mà bạn có nghĩa vụ trả sẽ được doanh nghiệp bảo hiểm đứng ra chi trả, trong phạm vi đã cam kết trong hợp đồng.
Chiếc xe của bạn nằm ngoài phạm vi đó. Xe bạn móp dàn áo, gãy gương, cong vành hay hỏng máy sau cú ngã đều không thuộc thứ mà loại bắt buộc này chi trả. Đây là điểm cần nắm trước tất cả những thứ khác.
Người thứ ba trong tai nạn là ai
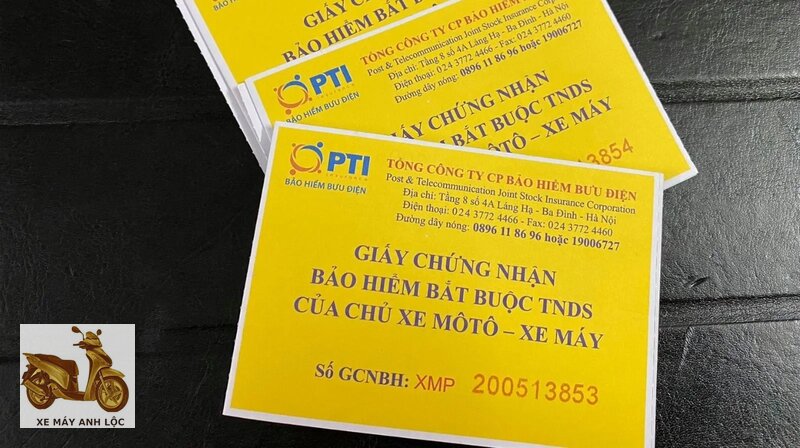
Nói gọn, đó là người bị thiệt hại trong vụ việc mà không phải bạn: người đi đường bị bạn va phải, chủ chiếc xe bị bạn tông vào, chủ hàng quán hay hàng rào bị xe bạn húc đổ. Thiệt hại của họ về sức khỏe và về tài sản là thứ loại bảo hiểm này hướng tới.
Riêng người ngồi sau trên chính chiếc xe của bạn thường được xếp vào nhóm có cách xử lý riêng, và đây là chỗ hay gây tranh cãi nhất. Đừng suy đoán. Hỏi thẳng đơn vị bán trước khi mua và yêu cầu họ chỉ vào đúng điều khoản trong hợp đồng.
Vì sao nhiều người đến lúc cần mới vỡ lẽ
Tình huống lặp đi lặp lại: xe tự ngã ở khúc cua ướt, không va chạm với ai, dàn áo vỡ một mảng. Chủ xe mang giấy chứng nhận đi hỏi rồi nhận câu trả lời rằng trường hợp này không thuộc phạm vi chi trả, và cho rằng mình bị lừa.
Thực ra không ai lừa cả. Bản chất của bảo hiểm xe máy bắt buộc là bảo vệ người bị bạn gây thiệt hại, không phải bảo vệ tài sản của bạn. Người bán ít khi giải thích kỹ, người mua thì thường mua vội, và hiểu lầm hình thành từ đó.
Phân biệt loại bắt buộc với các loại tự nguyện
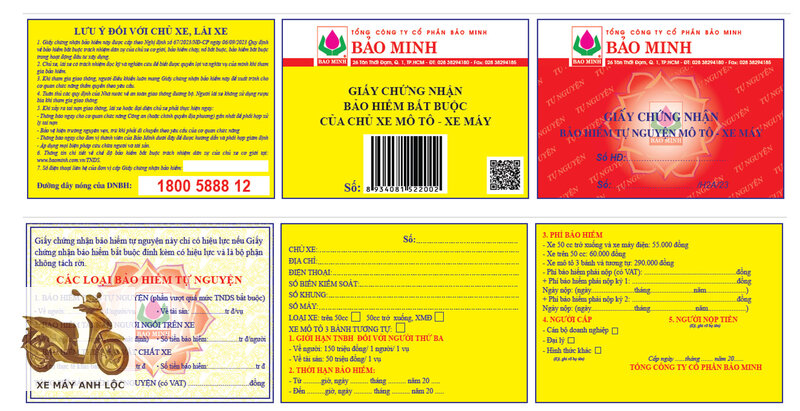
Ngoài loại bắt buộc, trên thị trường còn có những loại bảo hiểm khác mà chủ xe tự chọn mua hoặc không. Ở mức nguyên tắc, có nhóm sản phẩm hướng tới việc bảo vệ chính chiếc xe trước hư hỏng hoặc mất mát, và có nhóm hướng tới việc bảo vệ chính người ngồi trên xe khi xảy ra tai nạn.
Bài này không nêu tên sản phẩm hay đơn vị nào, vì phạm vi và điều kiện của từng sản phẩm khác nhau và thay đổi theo thời gian. Nếu bạn thấy mình cần một trong hai nhóm đó, hãy tìm hiểu thêm và đọc kỹ phần phạm vi cùng phần loại trừ trước khi ký.
Cũng cần nói thẳng mặt trái: mua thêm nghĩa là thêm chi phí, và các sản phẩm tự nguyện thường có danh mục loại trừ dài hơn nhiều so với loại bắt buộc. Người mua vì yên tâm mà không đọc điều khoản thì vẫn có thể thất vọng đúng như trường hợp ở phần trên.
| Tiêu chí | Loại bắt buộc | Các loại tự nguyện nói chung |
|---|---|---|
| Ai được bồi thường | Người thứ ba bị bạn gây thiệt hại | Tùy sản phẩm: chính chiếc xe, hoặc người ngồi trên xe |
| Có phải mua không | Có, theo quy định hiện hành | Tự chọn |
| Xe của bạn hỏng có được đền | Không | Có thể, nếu đúng loại sản phẩm và đúng phạm vi |
| Vai trò khi xuất trình giấy tờ | Là giấy phải có | Không thay thế được giấy bắt buộc |
| Chỗ cần đọc kỹ nhất | Phạm vi và thủ tục hồ sơ | Phạm vi, mức trách nhiệm và phần loại trừ |
Vì sao nhà nước đặt ra loại bảo hiểm này
Mục đích không phải để bảo vệ người gây tai nạn. Nó tồn tại để bảo vệ nạn nhân. Nếu người gây tai nạn không có khả năng tài chính, người bị thương và gia đình họ sẽ gánh toàn bộ chi phí điều trị và mất mát, dù họ không có lỗi gì.
Bắt buộc mọi chủ xe tham gia là cách bảo đảm rằng trong đa số vụ việc luôn có một nguồn chi trả cho người bị thiệt hại. Hiểu theo hướng này thì tờ giấy trong cốp xe bạn không phải khoản chi cho riêng bạn, mà là phần đóng góp vào một cơ chế chung.
Người mua vẫn được lợi, nhưng lợi gián tiếp
Bạn được lợi ở chỗ không phải bán tài sản hay vay mượn để bồi thường khi lỡ gây tai nạn cho người khác. Đó là rủi ro tài chính lớn nhất mà một người đi xe máy hằng ngày phải đối mặt, và cũng là rủi ro dễ bị xem nhẹ nhất.
Nhưng bảo hiểm không xóa trách nhiệm của bạn. Doanh nghiệp chi trả trong phạm vi cam kết, phần vượt quá vẫn là nghĩa vụ của bạn với người bị hại. Trách nhiệm hành chính hoặc hình sự nếu có thì không ai gánh thay được.
Khi xảy ra sự cố, làm gì để hồ sơ xử lý được
Bạn đọc quan tâm có thể xem thêm bài viết về weather tomorrow, hoặc Mangatoon để tham khảo.
Tại hiện trường
Việc đầu tiên là con người, không phải giấy tờ. Sơ cứu và gọi cấp cứu cho người bị thương trước, mọi thứ khác tính sau. Sau đó mới đến phần giữ bằng chứng cho hồ sơ.
Giữ hiện trường ở mức có thể. Nếu xe không cản trở giao thông và không gây nguy hiểm thì đừng vội dời đi. Trường hợp buộc phải dời để bảo đảm an toàn, hãy chụp ảnh nguyên trạng trước khi chạm vào bất cứ thứ gì.
Chụp nhiều hơn mức bạn nghĩ là cần: toàn cảnh từ vài hướng, vị trí tương đối giữa hai xe, biển số cả hai bên, từng chỗ hư hỏng, mặt đường, biển báo và đèn tín hiệu gần đó. Ảnh chụp muộn vài phút sau khi xe đã bị dời gần như mất giá trị chứng minh.
Báo cho cơ quan chức năng, nhất là khi có người bị thương hoặc khi hai bên không thống nhất được lỗi thuộc về ai. Đồng thời ghi lại thông tin liên hệ của bên kia và của người chứng kiến, vì sau này rất khó tìm lại họ.
Sau khi rời hiện trường
Báo cho đơn vị bảo hiểm càng sớm càng tốt, đừng chờ đến lúc sửa xong mới gọi. Khi báo, hỏi luôn danh mục giấy tờ cần chuẩn bị và làm đúng theo danh mục đó thay vì tự đoán.
Giữ đủ bộ giấy tờ liên quan: giấy chứng nhận bảo hiểm, đăng ký xe, giấy phép lái xe, biên bản hoặc kết luận của cơ quan chức năng, các chứng từ chi phí và toàn bộ ảnh đã chụp. Nên lưu thêm một bản chụp trong điện thoại.
Đừng tự thỏa thuận đền bù bằng miệng rồi mới báo. Khi không có biên bản và không có hồ sơ, bên bảo hiểm không còn căn cứ nào để xác minh vụ việc, và phần thiệt cuối cùng thuộc về bạn.
Những tình huống thường bị từ chối chi trả
Mỗi hợp đồng có danh mục loại trừ riêng nên bạn vẫn phải đọc bản của mình, nhưng có mấy nhóm lặp lại ở hầu hết các hợp đồng. Nắm được chúng giúp bạn tránh những sai lầm không đáng có ngay tại hiện trường.
Nhóm thứ nhất liên quan đến người lái: điều khiển xe khi không đủ điều kiện theo quy định, hoặc lái xe sau khi sử dụng rượu bia và chất kích thích. Nhóm thứ hai là hành vi cố ý gây thiệt hại, không phải tai nạn.
Nhóm thứ ba liên quan đến ứng xử sau va chạm: bỏ chạy khỏi hiện trường, không thực hiện trách nhiệm của mình với người bị hại, hoặc khai báo quá muộn khiến vụ việc không còn xác minh được. Nhóm thứ tư là các khoản thiệt hại gián tiếp, chẳng hạn phần giảm giá trị của tài sản sau khi đã sửa xong.
Nhìn chung, phần lớn hồ sơ bị từ chối không đến từ chuyện bên bảo hiểm gây khó, mà đến từ hai chỗ: người lái vi phạm một điều kiện cơ bản, hoặc hồ sơ quá mỏng để chứng minh chuyện gì đã xảy ra.
Mua bảo hiểm xe máy bắt buộc ở đâu cho an toàn
Chọn nơi bán có uy tín và luôn lấy giấy chứng nhận thật
Hãy mua tại điểm bán chính thức của doanh nghiệp bảo hiểm hoặc đại lý được ủy quyền, nơi có địa chỉ rõ ràng và xuất được chứng từ cho khoản tiền bạn đã trả. Yêu cầu giấy chứng nhận ngay khi thanh toán và giữ lại, đừng nhận lời hẹn đưa sau.
Cảnh giác với giấy bán tràn lan ở lề đường, bàn nhựa vỉa hè hay bán kèm khuyến mãi nghe rất hời. Rẻ bất thường thường có lý do, và lý do phổ biến nhất là tờ giấy đó không hợp lệ.
Hậu quả của một tờ giấy không hợp lệ không dừng ở việc mất tiền. Bạn không xuất trình được khi bị kiểm tra, và nghiêm trọng hơn, khi tai nạn xảy ra thì không có ai đứng ra chi trả cho người bị bạn gây thiệt hại. Toàn bộ phần bồi thường đó quay về túi bạn.
Kiểm tra thông tin trên giấy trước khi rời chỗ mua
Đối chiếu biển số, số khung số máy và loại xe trên giấy với giấy đăng ký xe, từng ký tự một. Kiểm tra tên chủ xe, thời hạn hiệu lực ghi trên giấy, tên doanh nghiệp bảo hiểm và phần xác thực của họ. Nếu là bản điện tử, hỏi ngay cách tra cứu để tự kiểm tra lại.
Sai một ký tự biển số hoặc số khung là hồ sơ về sau vướng. Sửa tại chỗ lúc vừa mua chỉ mất vài phút, còn phát hiện ra khi đang cần bồi thường thì rắc rối hơn rất nhiều.
Giữ giấy cùng các giấy tờ xe ở một chỗ cố định và chụp một bản lưu trong điện thoại. Khi mua lại xe cũ, đừng mặc định giấy của chủ cũ đương nhiên dùng được cho bạn, hãy hỏi rõ đơn vị bán về việc cập nhật thông tin, và nhớ rằng bộ giấy tờ xe mới là thứ quyết định chiếc xe đó có sang tên được hay không.
Chốt lại
Bảo hiểm xe máy bắt buộc không phải tấm khiên che cho chiếc xe của bạn, mà là cam kết bồi thường cho người bị bạn gây thiệt hại. Hiểu đúng điều đó từ đầu giúp bạn khỏi thất vọng khi có chuyện, và biết mình còn cần cân nhắc thêm loại nào khác cho chính chiếc xe và cho người ngồi trên xe.
Ba việc đáng nhớ: mua ở nơi có uy tín và lấy giấy thật, kiểm tra thông tin trên giấy khớp với xe và với chủ xe, và khi có sự cố thì giữ hiện trường, chụp ảnh, báo cơ quan chức năng cùng bên bảo hiểm sớm xem thêm tại Xe Máy Anh Lộc.
Cuối cùng, mức phí, phạm vi và quy định liên quan đến bảo hiểm xe máy bắt buộc có thể đã thay đổi so với lúc bài này được viết. Hãy tra cứu quy định hiện hành hoặc hỏi trực tiếp đơn vị bán bảo hiểm trước khi mua.

Trâm Anh là tác giả chính của trang web Xe Máy Anh Lộc . Với ngòi bút sắc sảo và am hiểu sâu về xe máy, cô chuyên viết review chi tiết, đánh giá xe cũ, hướng dẫn mua bán, tập trung vào các dòng tay ga phổ biến như Honda SH, Air Blade, Liberty. Nội dung thực tế, hữu ích, giúp người đọc đưa ra quyết định sáng suốt.